Cum funcționează asigurările de viață și când merită
Asigurarea de viață rămâne unul dintre produsele financiare cel mai des amânate „pentru mai târziu”, deși logica ei de bază e simplă: protejează financiar…
- Echipa ex-press.ro
- 2 min de citit
- Text
Sumar
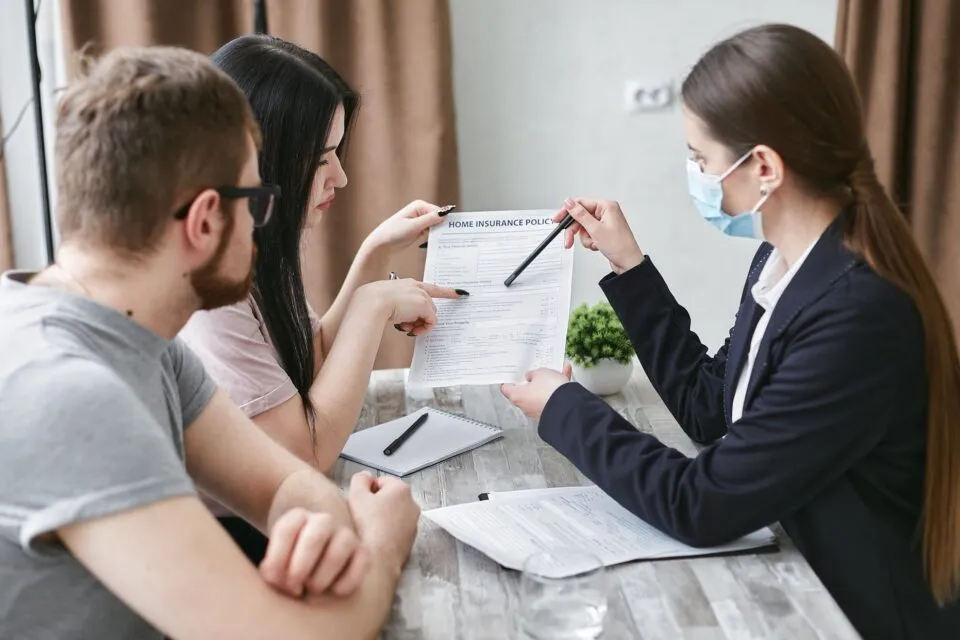
Asigurarea de viață rămâne unul dintre produsele financiare cel mai des amânate „pentru mai târziu”, deși logica ei de bază e simplă: protejează financiar persoanele care depind de venitul cuiva, în cazul în care acel venit dispare brusc. Amânarea vine, de cele mai multe ori, din neînțelegerea reală a mecanismului, nu dintr-o decizie informată.
Ce acoperă, de fapt, o asigurare de viață
În forma ei cea mai simplă, o asigurare de viață plătește o sumă stabilită beneficiarilor desemnați, în cazul decesului asiguratului în perioada de valabilitate a poliței. Există variante mai complexe, cu componentă de economisire sau investiție atașată, dar acestea vin de regulă cu costuri mai mari și randamente mai puțin transparente decât o combinație simplă între o asigurare de tip term-life și investiții separate, gestionate independent.
Cine are, cu adevărat, nevoie de ea
Asigurarea de viață devine relevantă în special pentru persoanele cu dependenți financiari — un partener, copii minori, un credit ipotecar semnat împreună cu altcineva. O persoană singură, fără datorii și fără dependenți, are un motiv mult mai slab pentru acest tip de produs, cel puțin până când situația personală se schimbă. Suma asigurată recomandată variază, dar mulți consultanți sugerează un multiplu de cinci până la zece ori venitul anual, ajustat în funcție de datoriile existente și de numărul persoanelor dependente financiar.
Momentul potrivit pentru a o contracta
Costul unei asigurări de viață crește odată cu vârsta și cu apariția problemelor de sănătate, motiv pentru care contractarea ei mai devreme, chiar dacă suma acoperită pare deocamdată excesivă, este de regulă mai avantajoasă financiar decât amânarea pentru „momentul potrivit”. Acest raționament seamănă cu logica din spatele planificării pensiei private, unde timpul, nu suma inițială, este factorul cel mai important în construirea unei protecții financiare solide.
Ce merită verificat înainte de semnare
Excluderile din poliță, perioada de așteptare pentru anumite acoperiri și condițiile exacte de plată către beneficiari sunt aspectele care merită citite cu atenție, nu doar suma totală asigurată afișată în ofertă. Compararea mai multor oferte, nu doar acceptarea primei propuneri primite, rămâne recomandarea constantă a consultanților independenți, mai ales pentru cei fără experiență anterioară cu produse financiare complexe, unde detaliile din contract contează adesea mai mult decât cifra principală promovată.
Asigurarea de viață nu este un produs pentru cel care o contractează, ci pentru cei rămași în urmă. Exact această perspectivă schimbă, pentru mulți, decizia de a o amâna la nesfârșit.
Arhivă
Din arhivă
- Colaborarea eficientă cu agenția de turismPrestări servicii
- Credit ipotecar: Ghid complet pentru obținerea unui împrumut pentru locuințăFinanciar
- Credite vs. Leasing: Ce să alegi?Financiar
- Investiții sigure pe termen lung: Ghid completFinanciar
- Cum să alegi servicii de mentenanță pentru grădinăPrestări servicii
Continuă
Mai departe
Financiar
Cum faci un dosar de fotografii util după orice incident
Un dosar de fotografii util se construiește în ordine: mai întâi imagini de ansamblu care arată locul și contextul, apoi planuri apropiate ale…
Financiar
Bugetul de iarnă începe în octombrie: ce verifici acum
Prima factură mai mare la căldură nu strică niciodată bugetul dintr-o singură lovitură. Îl strică încet, pentru că noiembrie vine cu cheltuieli la…
Financiar
Fondul de urgență înainte de cumpărarea unui apartament: cât ar trebui să acoperi
Fondul de urgență este o sumă păstrată separat, la îndemână, care te scoate din încurcătură când apar cheltuieli sau pierderi de venit neplanificate…